MobilePay

- 138.00 Bewertungen
- 4,4
- Downloads
- 1.000.000+
 Analyse von Mobxio
MobilePay ist eine Finanz-App von Vipps MobilePay AS, die ich vor allem dann praktisch finde, wenn eine Zahlung nicht erst durch mehrere Menüs führen soll. Im Alltag wirkt sie angenehm direkt: Statt Bargeld herauszusuchen oder eine Überweisung mit Empfänger, IBAN und Verwendungszweck aufzusetzen, erledige ich den Vorgang in einer dafür gedachten mobilen Oberfläche. Genau diese Einfachheit ist der Kern der Anwendung – und zugleich der Punkt, an dem man genauer hinschauen sollte.
Ich habe MobilePay nicht als vollständigen Ersatz für jede Banking-App verstanden, sondern als spezialisiertes Werkzeug für unkomplizierte Zahlungen. Das macht einen Unterschied. Wer seine Konten verwalten, Daueraufträge bearbeiten oder eine ausführliche Finanzübersicht führen möchte, braucht weiterhin seine Bank-App. Wer dagegen häufig Geld senden oder bezahlen will und dabei möglichst wenig Reibung sucht, bekommt hier einen klaren Anwendungsfall.
Wie sich MobilePay heute anfühlt
Die App ist kostenlos erhältlich und richtet sich mit der Altersfreigabe USK ab 0 Jahren grundsätzlich an ein sehr breites Publikum. Mit einer durchschnittlichen Bewertung von 4,4 bei rund 84.000 Bewertungen und mehr als einer Million Installationen ist sie außerdem kein Nischenwerkzeug. Diese Zahlen allein ersetzen keine eigene Prüfung, zeigen aber, dass MobilePay bei vielen Menschen einen festen Platz im mobilen Zahlungsalltag gefunden hat.
Beim ersten Eindruck fällt mir vor allem die Konzentration auf den eigentlichen Zahlungsvorgang auf. Die Oberfläche versucht nicht, aus dem Bezahlen eine umfangreiche Finanzzentrale zu machen. Das ist angenehm, wenn ich eine konkrete Transaktion schnell erledigen möchte. Gleichzeitig bedeutet diese Konzentration, dass Nutzer, die viele Funktionen in einer einzigen App erwarten, die Grenzen früher bemerken werden.
Die aktuelle Version 10.34.1 zeigt, dass die Anwendung laufend weiterentwickelt wird. Für mich ist das weniger wegen der Versionsnummer interessant als wegen der Erwartung dahinter: Eine Zahlungs-App muss im täglichen Gebrauch stabil bleiben, mit modernen Betriebssystemen funktionieren und ihre Abläufe regelmäßig nachschärfen. MobilePay wirkt deshalb eher wie ein fortlaufend gepflegtes Werkzeug als wie ein einmal installiertes Hilfsprogramm.
Ein realistischer Alltagseinsatz
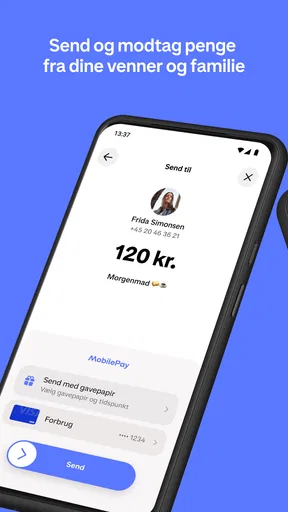
Ein typisches Beispiel ist ein gemeinsames Mittagessen. Eine Person bezahlt zunächst für mehrere Leute, und ich möchte meinen Anteil später ausgleichen. Mit einer klassischen Überweisung müsste ich die Bank-App öffnen, die richtigen Empfängerdaten auswählen, den Betrag eingeben und anschließend prüfen, ob alles stimmt. MobilePay ist für genau den Moment interessanter, in dem die Zahlung zwischen bekannten Personen unkompliziert bleiben soll.
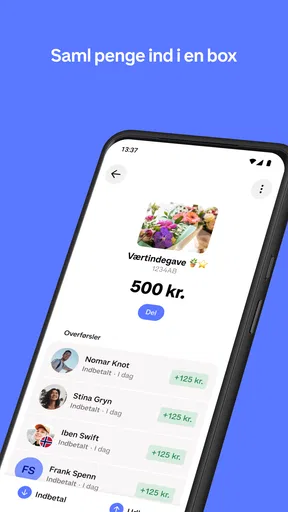
Dasselbe gilt für eine gemeinsame Anschaffung im Freundeskreis: Einer bestellt, die anderen teilen die Kosten. Der Vorteil liegt nicht darin, dass die App eine komplizierte Abrechnung ersetzt, sondern darin, dass der einzelne Ausgleich weniger umständlich wird. Ich würde trotzdem vorher klären, wer welchen Betrag übernimmt. Die App kann den Zahlungsvorgang vereinfachen, aber keine unklare Absprache zwischen Menschen lösen.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Mein wichtigster Praxistipp: Ich würde vor dem Absenden immer den Empfänger und den Betrag bewusst kontrollieren, auch wenn der Ablauf schnell wirkt. Gerade eine einfache Oberfläche verleitet dazu, zu routiniert zu tippen. Bei Finanz-Apps ist eine zusätzliche Sekunde Kontrolle sinnvoller als eine spätere Korrektur.
Für wen die App besonders gut passt
MobilePay passt meiner Meinung nach am besten zu Menschen, die regelmäßig kleine oder mittlere Zahlungen mobil erledigen und dafür eine leicht verständliche Anwendung bevorzugen. Auch Nutzer, die beim Bezahlen nicht zwischen mehreren Bankfunktionen suchen möchten, profitieren von der klaren Ausrichtung. Für Familien, Freundeskreise oder alltägliche Auslagen kann diese Spezialisierung angenehm sein, sofern alle Beteiligten den Dienst tatsächlich verwenden können.
Auch für Einsteiger kann der reduzierte Ansatz hilfreich sein. Wer bei Banking-Apps von vielen Kontomenüs, Wertpapierbereichen und Finanzdiagrammen überfordert ist, findet hier wahrscheinlich einen leichteren Zugang zu mobilen Zahlungen. Ich würde die App jedoch nicht automatisch jedem empfehlen, der ein Smartphone besitzt. Entscheidend ist, ob das persönliche Umfeld und die eigenen Zahlungsgewohnheiten zu MobilePay passen.
Wer dagegen fast ausschließlich mit Karte, Bargeld oder der bereits vorhandenen Bank-App bezahlt, wird möglicherweise keinen großen zusätzlichen Nutzen spüren. Eine weitere Finanz-App lohnt sich nur, wenn sie einen konkreten Schritt im Alltag tatsächlich verkürzt. Sonst entsteht eher ein zusätzliches Konto- oder App-Thema als eine echte Erleichterung.
Wo MobilePay gegenüber üblichen Alternativen punktet
Die klassische Banküberweisung ist vertraut und für formelle Zahlungen weiterhin oft die bessere Wahl. Sie passt zu Rechnungen, offiziellen Empfängern und Vorgängen, bei denen ein klarer Verwendungszweck oder eine dauerhafte Dokumentation wichtig ist. MobilePay wirkt dagegen stärker bei spontanen Zahlungen zwischen Personen, bei denen Geschwindigkeit und eine einfache Bedienung wichtiger sind als ein umfangreicher Banking-Rahmen.
Bargeld hat den Vorteil, dass keine App geöffnet werden muss und die Zahlung unmittelbar sichtbar ist. Dafür muss man passendes Geld dabeihaben, und bei geteilten Ausgaben wird das Wechselgeld schnell lästig. MobilePay ist hier bequemer, setzt aber voraus, dass die digitale Zahlungsweise für alle Beteiligten funktioniert.
Auch eine allgemeine Banking-App kann viele derselben Aufgaben abdecken. Ihr Vorteil ist die Verbindung mit dem restlichen Finanzleben: Kontostand, Überweisungen und andere Bankgeschäfte liegen an einem Ort. MobilePay kann sich trotzdem besser anfühlen, wenn ich nicht jedes Mal durch die vollständige Bankoberfläche navigieren möchte. Die eigentliche Stärke ist also nicht maximale Funktionsbreite, sondern der kürzere Weg zu einer konkreten Zahlung.
Entwicklung, Nutzerwirkung und offene Punkte
Ich würde bei der Weiterentwicklung vor allem darauf achten, ob MobilePay auch bei häufiger Nutzung übersichtlich bleibt und den kurzen Zahlungsweg bewahrt. Für den Alltag im Haushalt ist außerdem entscheidend, dass jede Person ihre Zahlungen selbst prüft und Zuständigkeiten vorher klar sind; eine App ersetzt keine gemeinsame Absprache. Als Nächstes geht es deshalb darum, wie sich persönliche Konten und gemeinsam genutzte Geräte sinnvoll auseinanderhalten lassen.
Was die fortlaufende Entwicklung für bestehende Nutzer bedeutet
Die lange Verfügbarkeit seit dem 6. Mai 2013 und die aktuelle Version 10.34.1 sprechen für ein Produkt, das sich über Jahre weiterbewegt hat. Ich würde daraus aber nicht automatisch schließen, dass jede Änderung für jeden Nutzer sichtbar oder nützlich ist. Bei einer Zahlungs-App sind kleine Anpassungen oft wertvoller als auffällige neue Funktionen: ein verständlicherer Ablauf, weniger Unsicherheit an einer bestimmten Stelle oder eine bessere Anpassung an aktuelle Geräte.
Für bestehende Nutzer ist vor allem wichtig, dass sich die Grundidee nicht verliert. Wer MobilePay wegen des einfachen Bezahlens installiert hat, möchte nicht plötzlich durch eine überladene Oberfläche navigieren müssen. Die aktuelle Ausrichtung macht weiterhin den Eindruck, dass die App den Zahlungsvorgang in den Mittelpunkt stellt. Das ist eine gute Linie, solange neue Funktionen die Klarheit ergänzen und nicht verdrängen.
Bei einem Update würde ich deshalb nicht nur auf neue sichtbare Elemente achten. Wichtiger ist, ob vertraute Abläufe weiterhin schnell auffindbar sind. Wer MobilePay häufig nutzt, merkt Verbesserungen meist an weniger Nachdenken: der richtige Bereich ist sofort erkennbar, der Betrag lässt sich ohne Umwege prüfen, und der Abschluss fühlt sich eindeutig an. Genau solche Details entscheiden im Alltag über Vertrauen.
Praktische Gewohnheiten, die den Umgang sicherer machen
Ich würde MobilePay möglichst nicht als unkontrollierte Schnellschuss-App verwenden. Vor jeder Zahlung gehört für mich eine kurze Prüfung dazu: Ist es wirklich die richtige Person, stimmt der Betrag, und passt der Anlass zur erwarteten Zahlung? Diese Routine ist besonders nützlich, wenn mehrere Kontakte ähnlich heißen oder eine Zahlung aus einer Unterhaltung heraus entsteht.
Ein zweiter sinnvoller Ablauf ist, gemeinsame Ausgaben vorab zu notieren. Bei einer Restaurantrechnung kann man den eigenen Anteil direkt festlegen, statt später aus dem Gedächtnis zu rechnen. MobilePay übernimmt dann den Transfer, nicht die Aufteilung. Das klingt banal, verhindert aber Diskussionen und macht die App deutlich angenehmer, weil die eigentliche Entscheidung bereits getroffen wurde.
Ein dritter Punkt betrifft die Wahl des Werkzeugs. Ich würde MobilePay für spontane persönliche Zahlungen verwenden, aber bei regelmäßigen Verpflichtungen prüfen, ob eine Banküberweisung besser passt. Für Miete, Mitgliedsbeiträge oder andere wiederkehrende Finanzthemen ist eine Lösung mit klarer Dauer und nachvollziehbarer Verwaltung meist geeigneter. Die Stärke von MobilePay liegt für mich im situativen Bezahlen, nicht in der langfristigen Finanzorganisation.
Welche Fragen vor der Installation wichtig sind
Eine naheliegende Frage lautet, ob MobilePay die eigene Bank-App vollständig ersetzen kann. Meine Antwort wäre klar: eher nicht. Die App ist als Zahlungswerkzeug interessant, aber sie sollte nicht mit einem vollständigen Girokonto-Management verwechselt werden. Wer Kontostände, Überweisungsplanung und andere Bankaufgaben zentral verwalten möchte, bleibt auf eine klassische Banking-Lösung angewiesen.
Eine weitere Frage ist, ob die App für jede Zahlungssituation geeignet ist. Auch hier würde ich unterscheiden. Für persönliche, unkomplizierte Ausgleiche ist sie besonders naheliegend. Bei offiziellen Rechnungen, unbekannten Empfängern oder Situationen mit erhöhtem Dokumentationsbedarf würde ich den üblichen Bankweg bevorzugen. Die passende Wahl hängt weniger davon ab, welche App moderner wirkt, sondern davon, welche Art von Zahlung gerade vorliegt.
Interessant ist außerdem die Frage, ob sich die Installation für gelegentliche Nutzer lohnt. Wenn ich nur sehr selten Geld digital sende und meine Bank-App diesen Vorgang bereits problemlos erledigt, ist der zusätzliche Nutzen begrenzt. Wenn dagegen Freunde, Familie oder andere regelmäßige Kontakte MobilePay nutzen und häufig Auslagen geteilt werden, kann die App schon durch die eingesparte Zeit sinnvoll werden.
Auch die Geräteanforderung ist für ältere Smartphones relevant: MobilePay setzt mindestens Android 8.0 voraus. Wer ein sehr altes Gerät verwendet, sollte vor der Einrichtung prüfen, ob das Betriebssystem diese Voraussetzung erfüllt. Für die meisten neueren Android-Geräte dürfte das keine besondere Hürde sein, aber bei einem Zweitgerät oder einem lange nicht aktualisierten Smartphone kann dieser Punkt entscheidend sein.
Wo ich noch Reibung sehe
Die größte mögliche Einschränkung ist nicht die Bedienidee, sondern die Abhängigkeit vom Umfeld. Eine mobile Zahlung ist nur dann wirklich bequem, wenn der Empfänger den gewählten Weg akzeptiert und die notwendigen Voraussetzungen erfüllt. Für mich ist das der wichtigste Unterschied zu Bargeld: Bargeld funktioniert als gemeinsames, sichtbares Mittel, während eine App stärker von kompatiblen Gewohnheiten abhängt.
Hinzu kommt die mentale Grenze zwischen Einfachheit und Kontrolle. Ein kurzer Zahlungsablauf ist angenehm, kann aber bei Nutzern den Eindruck erzeugen, der Vorgang sei automatisch risikolos. Gerade weil MobilePay so direkt wirken soll, muss ich selbst aufmerksam bleiben. Wer jede Transaktion ausführlich kategorisieren oder in einer umfassenden Finanzübersicht analysieren möchte, könnte die reduzierte Ausrichtung als zu knapp empfinden.
Auch die Trennung von MobilePay und der eigenen Bank-App kann im Alltag ein kleiner Umweg sein. Für den Zahlungsvorgang mag MobilePay übersichtlicher sein, aber für die anschließende Kontrolle des Kontos oder eine größere Finanzplanung wechsle ich wieder in eine andere Anwendung. Das ist kein Fehler, aber ein echter Trade-off: weniger Komplexität innerhalb der App bedeutet nicht automatisch weniger Apps insgesamt.
Was ich bei kommenden Änderungen beobachten würde
Bei der weiteren Entwicklung würde ich besonders darauf achten, ob die App ihre klare Bedienlogik bewahrt. Neue Möglichkeiten sind nur dann ein Gewinn, wenn der schnelle Standardfall weiterhin schnell bleibt. Für bestehende Nutzer wäre es ideal, wenn zusätzliche Optionen nicht den ersten Bildschirm überladen und wichtige Prüfungen – Empfänger, Betrag und Abschluss – verständlich bleiben.
Ebenso wichtig ist für mich die Frage, wie gut die Anwendung mit unterschiedlichen Nutzungsmustern umgeht. Ein Gelegenheitsnutzer braucht Orientierung, während erfahrene Nutzer möglichst wenige Schritte wünschen. Gute Weiterentwicklung müsste beides verbinden: einen nachvollziehbaren Einstieg und einen zügigen Ablauf für wiederkehrende Zahlungen.
Ich würde außerdem beobachten, ob MobilePay seine Rolle als Ergänzung zur Bank-App klar erkennbar hält. Die App muss nicht jede Finanzfunktion übernehmen, um nützlich zu sein. Im Gegenteil: Ihre Identität ist gerade dann überzeugend, wenn sie das Bezahlen vereinfacht, ohne sich in eine unübersichtliche Komplettlösung zu verwandeln.
Mein Urteil nach dem Alltagstest
MobilePay ist für mich eine überzeugende Finanz-App, wenn der eigene Alltag aus vielen unkomplizierten mobilen Zahlungen besteht. Die kostenlose Nutzung, die niedrige Altersfreigabe und die breite Verfügbarkeit machen den Einstieg leicht. Die Bewertung von 4,4 und die große Zahl an Installationen passen zu meinem Eindruck einer etablierten Anwendung, deren Wert vor allem in kurzen, wiederkehrenden Zahlungssituationen liegt.
Ich würde sie einem Freund empfehlen, der häufig gemeinsame Ausgaben ausgleicht oder eine direktere Alternative zur vollständigen Bank-App sucht. Dabei würde ich ausdrücklich sagen, dass sie keine umfassende Finanzverwaltung ersetzt. Wer nur selten digital bezahlt, lieber bei Bargeld bleibt oder alle Vorgänge bereits bequem über seine Bank erledigt, braucht MobilePay nicht unbedingt.
Unterm Strich gefällt mir die klare Spezialisierung. MobilePay ist dann am stärksten, wenn eine Zahlung schnell, persönlich und ohne unnötige Bankmenüs erledigt werden soll. Wer diese Grenze versteht und vor dem Absenden trotzdem aufmerksam prüft, bekommt ein praktisches Werkzeug statt einer überladenen Finanzzentrale.
Häufig gestellte Fragen zu MobilePay
Was ist MobilePay und wofür kann ich die App verwenden?
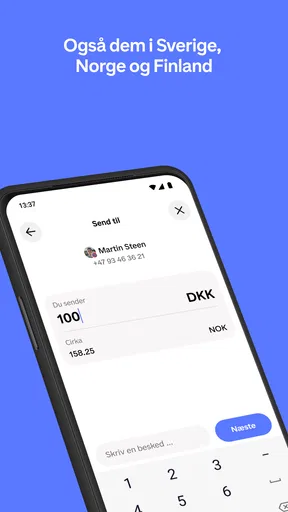
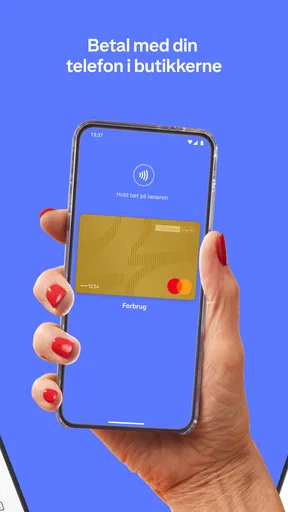
MobilePay ist eine mobile Bezahllösung, mit der Nutzer je nach unterstütztem Land Geld senden, Zahlungen empfangen und bestimmte Einkäufe direkt über das Smartphone bezahlen können. Nach der Einrichtung wird das eigene Bankkonto oder eine Zahlungskarte verknüpft. Vor dem Download sollte man prüfen, ob MobilePay im eigenen Land verfügbar ist und welche Funktionen die persönliche Bank oder der jeweilige Anbieter unterstützt.
Wie sicher ist MobilePay bei Zahlungen und Überweisungen?
MobilePay verwendet üblicherweise Sicherheitsmaßnahmen wie Gerätebindung, persönliche Zugangsdaten und zusätzliche Bestätigungsschritte, um unbefugte Zahlungen zu erschweren. Trotzdem sollte das Smartphone mit einer Bildschirmsperre geschützt und die App ausschließlich aus dem offiziellen App Store installiert werden. Verdächtige Nachrichten, unbekannte Zahlungsanfragen und Aufforderungen zur Weitergabe von Codes sollten grundsätzlich ignoriert werden.
Welche Voraussetzungen gelten für die Registrierung bei MobilePay?
Für die Registrierung benötigen Nutzer normalerweise ein kompatibles Android- oder iOS-Gerät, eine gültige Telefonnummer sowie ein unterstütztes Bankkonto oder eine zugelassene Zahlungskarte. Je nach Land können zusätzlich eine Identitätsprüfung, ein bestimmtes Mindestalter und ein Konto bei einer teilnehmenden Bank erforderlich sein. Die genauen Bedingungen unterscheiden sich regional und sollten vor der Einrichtung kontrolliert werden.
Fallen bei der Nutzung von MobilePay Gebühren an?
Ob Gebühren entstehen, hängt von der jeweiligen Region, der Zahlungsart und den Bedingungen der eigenen Bank ab. Private Geldtransfers oder Zahlungen können in manchen Fällen kostenlos sein, während bestimmte Karten, internationale Transaktionen oder geschäftliche Anwendungen zusätzliche Kosten verursachen können. Vor einer Zahlung empfiehlt es sich, die Preisübersicht in der App und die Konditionen der Bank zu prüfen.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder mein Konto gesperrt wurde?
Bei einer fehlgeschlagenen Zahlung sollte zunächst geprüft werden, ob eine stabile Internetverbindung besteht, die Karte gültig ist und das verknüpfte Konto ausreichend gedeckt ist. Auch eine veraltete App-Version oder eine notwendige Identitätsprüfung kann die Ursache sein. Wenn das Problem bestehen bleibt, sollten Nutzer den Transaktionsstatus kontrollieren und den offiziellen MobilePay-Support oder ihre Bank kontaktieren.
Die besten Seiten von MobilePay
Das sollten Sie bei MobilePay beachten